четверг, 29 сентября 2016 г.

Иногда они возвращаются

"Куда ты пропал?!"
"Я так и знал, что не справишься с целью!"
"Надеюсь у автора все хорошо..."
"Было интересно почитать, хотелось бы продолжения"

Примерно вот такие комментарии и сообщения я получал с момента выхода последней записи. Давно это было - почти четыре месяца назад. Если кто не помнит, то одной из моих целью на 2016 год было "Один раз в неделю писать в блог", так что я соглашусь с одним из комментаторов который написал про провал. Все же писать раз в неделю, особенно когда помимо блога огромное количество задач - оказалось делом не простым и с этой задачей я не справился.

Ну что же, самое первое при попытке встать на путь исправления - это признание проблемы. И потом уже решать как её, эту проблему, исправлять.
 
Причин, по которой я не писал в блог было много: работа над iOS/macOS, запуск iPhone 7/Plus на рынок, реорганизация на работе и поездки на разведку в другие штаты. В общем, времени было практически в обрез.

Сейчас, когда цикл запуска новых продуктов закончился, появилось больше времени, а значит можно будет писать и снимать снова.

До встречи в эфире.

воскресенье, 15 мая 2016 г.

Архив игр моего детства.

Этот пост будет для тех, кто помнит что такое IDDQD, а так же помнит время x86 процессоров. Когда системные блоки были большими и имели кнопку TURBO

Моим первым компьютером был Commodore 64K, который имел целых 64 Кб оперативной памяти. И помимо того, что этот компьютер позволял писать программы он так же позволял играть в игры. Оооо, сколько времени было проведено за игрой в Dune II или Wolfstein 3D, Doom и не говоря уже про Pac Man

Недавно Интернет-архив archive.org разместил на своих страницах более 3000 времен 80х и 90х. Игр, которые подростки по всему миру играли на своих ZX Spectrum, Commodore и Intel x86

В общем, доставайте запылившиеся на полках раритеты включайте свои макбуки или хромбуки, открывайте свои браузеры и вперед, играть в игры 80х и 90х. 


понедельник, 25 апреля 2016 г.

Поговорим о пенсии. Часть 4

Поговорим о пенсии Часть 1
Поговорим о пенсии Часть 2
Поговорим о пенсии Часть 3

Итак, в прошлых записях мы говорили о пенсии, о том, что пенсия неизбежна и никто кроме вас не будет, да и не должен, заботиться о вашей пенсии. Так же мы поговорили о том, какие бывают пенсионные счета и о способах диверсификации и затронули тему инвестирования 15% от вашего дохода.

Итак, вы все же поняли, что пенсия она неизбежна, а значит это часть вашей жизни и вы хотите встретить её достойно. И вы решили, что нужно инвестировать и обеспечить себе хорошую пенсию. У вас нет долгов и вы составляете ежемесячный бюджет, который говорим вашем деньгам куда они должны идти, вместо того, чтобы удивляться тому, куда они ушли.

Супер! Вы уже значительно опережаете большинство жителей США, 80% которых не имеют больше $10 000  на пенсионных счетах.

Итак, вы решили инвестировать 15% и не знаете с чего начать. Какие же у вас есть опции?

Traditional 401k/403b
Roth 401k/403
Traditional IRA
Roth IRA
SEP
HSA
и так далее.

Это все инструменты, позволяющие вашим деньгам расти и держать подальше от них руку государства. Подробнее о данных счетах читайте тут.

У нас есть несколько вариантов: вкладывать все 15% в один из счетов или распределять между ними. Так как 401k/403b - это "спонсируемые" вашим работодателем пенсионные аккаунты, то в большинстве случаев выбор инструментов для инвестирования внутри этого аккаунта в разы меньше, чем на свободном рынке. Если, в среднем, в 401k/403b находится около 20 Mutual Funds то на свободном рынке таких фондов более 8000. Есть из чего выбрать не так ли?

Поэтому алгоритм будет следующий:

Match 
Если ваша компания предоставляет 401k/403b и при этом "матчит" (добавляет к вашей инвестиции) часть денег, отправленных вами в этот счёт - то это является вашим главным приоритетом.
N.B. И снова простите меня за мой англицизм

К примеру, вы работаете в хорошей компании и компания "матчит" первые 6% от вашего ГРОСС дохода, то первые 6% от ваших 15% мы отправляем в этот самый 401k/403b от вашего работодателя. Несмотря на то, что опций в таком аккаунте меньше, чем на свободном рынке, но "матч" решает все.

Пример.
Ваш годовой доход $100 000 и ваша компания "матчит" первые 6% от ваших отчислений. Таким образом, ($100 000*6%)\12 = $500. Столько вы будете отчислять в месяц в пенсионный фонд организованный вашим работодателем и такую же сумму (зависит от условий "матча", иногда компании добавляют 50 центов на 1 доллар, иногда 75 центов, а иногда и "матчат" доллар к доллару) будет добавлять ваш работодатель. Таким образом ваши отчисления будут составлять уже не $500 в месяц, а от $750 до $1000.

И если вы увольняетесь из компании, то 401k/403b аккаунт вам нужно "забрать" с собой. Процедура это элементарная и называние direct rollover - вы переводите деньги из пенсионного аккаунта работодателя, в ваш IRA аккаунт о котором я расскажу ниже.

Traditional IRA / Roth IRA
"Матч" - это хорошо, но это только совсем небольшая часть ваших инвестиций. В нашем примере работодатель "матчит" первые 6%, а значит и мы инвестируем всего 6% из 15%. Но куда же девать остальные 9%? А оставшуюся сумму мы инвестируем в IRA (Individual Retirement Account) который вы открываете у одного из брокеров. Ежегодно вы можете инвестировать максимум $5500 в такой аккаунт. Если вы состоите в браке, то вы можете открыть аккаунт и для своего супруга и инвестировать ещё $5500. Таким образом, в IRA вы можете инвестировать максимум $11 000 в год.

Если вы заполнили максимум $11 000 в IRA аккаунты и при этом не исчерпали свой лимит 15%, то в этом случае вы просто начинаете отчислять в ваш 401k/403b по максимуму, до тех пор, пока не достигните цифры в 15%

Но, Стас, это все теория, а на практике этого нельзя сделать. Ну что же, я готов с вами поспорить и раскрыть два секрета, которые помогут вам: 1) Держаться подальше от долгов 2) ежемесячный бюджет ведь когда у вас нет долгов и вы ежемесячно составляете бюджет, то знаете что у вас есть? Правильно - деньги, которые мы можете инвестировать в себя, помогать другим и так далее.

В следующей записи я поговорю о разнице между  Traditional и Roth и о том, что же стоит выбрать вам.

пятница, 22 апреля 2016 г.

Поговорим о пенсии. Часть 3

Поговорим о пенсии Часть 1
Поговорим о пенсии Часть 2
Поговорим о пенсии Часть 3
Поговорим о пенсии Часть 4

Если вас спросить: "Кто такой миллионер?" То какое определение дали бы вы? К сожалению, с экранов ТВ и интернет-изданий все чаще и чаще появляется либеральное толкование миллионера - "Человек, годовой доход которого составляет 1 миллион или больше". Но это совсем не так.


Миллионер - человек, стоимость активов которого, за минусом пассивов равна 1 миллион или больше
. Стоимость того, чем человек владеет минус стоимость того, что он должен должна быть 1 миллион или больше. Тогда человек может смело называть себя миллионером. 

Пример.
Активы:
 - Дом $400 000
 - Пенсионный счёт- $400 000
 - Счёт в банке - $200 000

Итого - $1 000 000

Пассивы:
 - Ипотека - $250 000
 - Кредитные карты - $40 000
 - Студенческий кредит - $50 000
Итого - $340 000

Таким образом, чистая стоимость активов данного человека равна #1 000 000 - #340 000 = #640 000

Так ли сложно стать миллионером в США?
В настоящее время в США более 9 000 000 миллионеров - людей, стомость активов за минусом стоимости пассивов равна 1 миллион или больше. При этом, 9 из 10 миллионеров - это миллионеры в первом поколении. Средний годовой доход которых составляет, в среднем $90 000 в год. Я надеюсь, что все понимают, что в среднем - это значит, что у кого-то доход составляет $50 000 в год (кстати, средний годовой доход на семью в США $53 000), а у кого-то $200 000, но в среднем - $90 000 в год. 

Так вернёмся же к вопросу о том, сложно ли стать миллионером в США. Если человек, закончивший колледж и устроившийся на свою первую работу, откладывал на пенсионный аккаунт по $100 ежемесячно на протяжении 40 лет, то по прошествии 40 лет его пенсионны аккаунт равнялся бы $1 000 000. Сорок лет, начиная с возраста 25 до 65 лет по $100 в месяц. Для части из вас, кто сейчас читатет эту запись - это стоимость Интернета + кабельного телевидения.

Но, Стас, мне уже 35 и у меня не будет впреди 40 лет. Верно, так же как и у меня, а значит, что нужно инвестировать не 100 в месяц, а 800 на протяжении 25 лет. Вообще, большинство людей, помогающих людям с  личными финансами, советуют инвестировать 15% от GROSS дохода. Если ваш годовой доход составляет 100 000 в год, то инвестировать желательно 15% от этого дохода - $15 000. А что такое $15 000 в год на протяжении 25 лет? Это свыше $2 000 000 для вашей пенсии. 

Но, Стас, ведь это $1250 в месяц, где их взять? И вот тут мы подходим к тому, что у большинства американцев просто нет возможностей инвестировать такие суммы, так как часть денег уходит на кредитный платёж за машину, а может и две. Часть денег уходит на платёж по студенческому кредиту, часть денег уходит на погашение ещё одного кредита и так далее. И оказывается, что семья с доходом в $100 000 в год не может позволит себе инвестировать в своё будущее $1250 в месяц.

Поэтому, задачей номер один для тех кто хочет стать миллионером и обеспечить себе достойную старость является ИЗБАВИТЬСЯ ОТ ВСЕХ ДОЛГОВ. Знаете что случается когда у вас нет долгов? У вас появляются деньги. Посчитайте все ваши кредитные платежи (за исключением платежей по ипотеке) и посчитайте сколько бы это было на вашем пенсионном счете после 20 лет ежемесячных платежей. А после 30 лет? А если вам 25 лет и вы только только начинаете эту жизнь?

В следующей записи я поговорю о принципе 15% и о том, как распределять эти проценты, чтобы "яйца" не были в одной корзине.

воскресенье, 17 апреля 2016 г.

Что такое непредвиденные расходы?

В одной из прошлых записей "Про черный день" я упоминал про важность наличия emergency fund или запасов на непредвиденные расходы.

Сегодня я хочу поговорить о том, что же такое непредвиденные расходы. Казалось бы - из самого названия можно сделать вывод о том, что это расходы, которые были не предвидены, о которых мы не знали заранее или те, которые случились внезапно. И это все конечно же правильно, но общаясь с людьми я понял, что люди не совсем правильно понимают значение и цели emergency fund.

Недавно мой знакомый заплатил $3500 за ремонт коробки передач. Расстроился конечно, но был очень рад, что у него были на этот ремонт. Мог он предсказать, что коробка передач потребует ремонта? Ну, кто-то может сказать - "Да, конечно мог, рано или поздно коробка развалится и потребует ремонта" и будут правы - рано или поздно она развалится и это хорошо, если у вас будут деньги на ремонт развалившейся коробки передач.

Приведу вам другой пример, когда люди внезапно обнаруживают, что пришло время платить за страховку, а они совсем забыли про это и им приходится запускать свои шаловливые ручки в emergency fund или, покупка новых покрышек для авто - непредвиденные ли это расходы? Вовсе нет! Ведь мы прекрасно знаем, что покрышки рано или поздно прийдется покупать, что раз 10-12 тысяч километров нужно будет совершать сервисное обслуживание и чем старше автомобиль, тем дороже выходит это обслуживание.

Правило, которым пользуюсь я очень простое - если стоимость покупки, ремонта и так далее, превышает месячную сумму, которую я могу безболезненно вывести из семейного бюджета - я планирую такие траты заранее.

Пример
Скоро мне предстоит отвезти автомобиль на сервисное обслуживание, стоимость которого составляет около $800 Так как я не могу безболезненно для семейного бюджета заплатить эту сумму сразу, то я заранее начал откладывать по $300 в месяц на очередное сервисное обслуживание.

Или другой пример - все мы прекрасно знаем, что Рождество всегда случается в один и тот же день - 25 декабря/6 января. Да и Новый Год не приходит неожиданно. У нас есть бюджет на Рождественские и Новогодние подарки - $1200 А это значит, что откладывая в месяц по $100 мы безболезненно для основных целей можем радовать себя и близких подарками на Новый Год и Рождество. Если вы читаете эту запись в Апреле, но у вас осталось всего 8 месяцев, а значит, что для того, чтобы иметь 1200 в декабре вам нужно откладывать уже по $150, а если читаете в Июне - то по $200. Думаю, что принцип ясен.

Стоит отметить, что все приведенные примеры - это примеры ПРЕДВИДЕННЫХ расходов, а что же тогда непредвиденные? А это как раз то, что мы не можем предсказать или предвидеть. Одна женщина, уже в довольно серьезном возрасте, у нее есть OGK фонд - Only God Knows - а все остальное можно либо запланировать заранее, либо заплатить без ущерба для месячного бюджета.

суббота, 9 апреля 2016 г.

"Я паркуюсь как хочу" USA edition

В России, особенно в Москве, проблема с парковочными местами заставляет людей парковаться где только возможно и, местами, где невозможно. Зачастую у людей возникают парковочные войны - желание проткнуть колеса у машины оппонента, или оставить записку с нежным содержанием. Ну, а особо мстительные используют валерьянку для приманки котов или пшено на крышу для приманки птиц.

К счастью, у нас в Силиконовой Кремниевой Долине проблема с парковками обстоит в разы лучше (несмотря на то, что наличие автомобилей на душу населения в разы больше), но иногда встречаются индивидумы, которые живут по принципу - "Я паркуюсь как хочу".

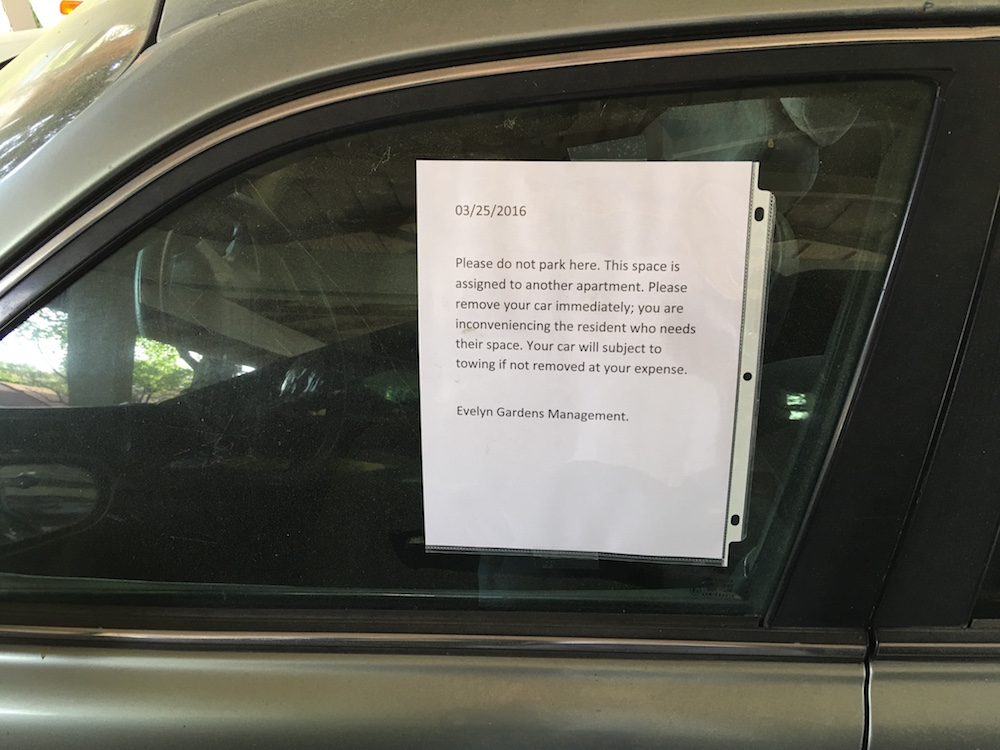
Недавно приезжаю домой и смотрю, что на соседнем с нами парковочном месте припарковал свое корыто некто. Причем припарковал так, как делают это чудаки, на букву "М"

Прижавшись левым краем к краю парковочного места, оставив с правой стороны "океан" пространства. Ну что же, бывает. Нам пришлось так же прижиматься к левому краю, иначе пассажирскую дверь просто не открыть. Мы подумали, что кто-то в спешке оставил машину и через несколько часов проблема будет решена. Но на следующее утро машина продолжала стоять в том же самом положении.
Прошла неделя, потом еще другая, а сей индивид и не думал перепарковывать свое корыто. Сначала я написал записку с очень вежливой просьбой перепарковать автомобиль так, чтобы всем было удобно. Но спустя какое-то время записка покрылась слоем пыли. После чего было принято решение обратиться к менеджеру нашего комплекса. Изначально не хотелось его беспокоить, так как менеджер у нас еще тот лентяй и обычно решение вопроса затягивается на 2-3 email и личное посещение его офиса. 

Но в это раз он сработал оперативно, вечером, после отправки ему письма с фотографиями, я обнаружил "письма счастья" на припаркованном "тазу", говорящие о том, что машина будет эвакуирована.


Ну и после отведенного срока машина была эвакуирована. Так что, чудаки на букву "М" встречаются и в нашем респектабельном местечке, только методы борьбы с такими чудаками все же остаются цивилизованные и респектабельные.

четверг, 7 апреля 2016 г.

Вся фишка в налогах

Уж простит меня мой знакомый за то, что я использую его комментарий в качестве названия этой записи.

Несмотря на то, что налоговое законодательство США достаточно сложное, имеющее в своем арсенале огромное количество подводных камней и хитростей, в народе существует несколько мифов, связанных с налоговыми списаниями. И все эти мифы сводятся к одному - "вся фишка в налогах"

Каждый человек, живущий в США, слышал фразу "Ипотека - это выгодно, так как идут списания с налогов" или "Я это делаю, чтобы получить налоговый возврат". У меня есть знакомый, который твердо уверен в том, что основная выгода ипотеки в том, чтобы получать налоговые списания, и продолжает считать, что выплачивать ипотеку и студенческий кредит раньше срока - это финансовое зло, так как... правильно - это выгодно для налоговых списаний.

Пример
Давайте для примера возьмем человека, с ипотекой в $100 000 и APR (годовая ставка) 3%

Ипотека - $100,000
APR% - 3%

$3000 в год - это стоимость пользования ипотекой, именно на эту сумму будут производиться налоговые списания. И вот тут кроется самая главная загвоздка. Большинство людей уверено в том, что именно $3000 вернутся в качестве возврата налогов. И все, что было уплачено в качестве процентов - государство возвращает в качестве налогового списания.

N.B.
*Дотошным грамотеям прошу не придираться, так как цифры берутся только для того, чтобы показать принцип работы налогового возврата. И я знаю что в США прогрессивная шкала.
Но не тут-то было. К примеру, ваш семейный годовой доход составляет $100,000 Таким образом, со всеми стандартными послаблениями вы находитесь в 25% шкале для уплаты налогов. И ваши налоги в год составят *$25,000 Большая часть людей думает, что именно сумма налогов будет уменьшена на сумму процентов, уплаченных год за ипотеку и они себе представляют следующий сценарий: $25,000-$3,000 = $22,000 - к сожалению это миф!

Списания будут происходить иным образом. Вы сможете уменьшить НАЛОГООБЛАГАЕМУЮ БАЗУ на сумму уплаченных вами процентов по ипотеке, но никак не сумму налогов.

Годовой доход - $100,000
Tax Bracket - 25%
Ипотека - $30000

Итого, ваши налоги в год составят *($100,000-$3000)*25% = $24,250

Таким образом, мы отдаем кредитной организации $3000 в год, чтобы получить от государства $750 - вся фишка в налогах

понедельник, 4 апреля 2016 г.

Безопасно ли пользоваться дебетовой картой?

Самый часто встречающийся миф о дебетовых картах, который я слышу в последнее время, - это "дебетовые карты не застрахованы, в отличии от кредитных карт!

Так вот - это ложь! И эту ложь я хочу сегодня развеять, но для начала надо уйти немного в дебри и рассказать вам о типах платежа.
 
Итак, платежи, совершенные с помощью пластиковой карты бывают двух типов:

  • платеж, совершенный через процессинговый центр банка
  • платеж совершенный через процессинговый центр вашей платежной системы (Visa/MasterCard/Union Pay/Discover)
Все транзакции, совершенные с помощью кредитной карты проходят через платежный центр вашей кредитной карты: Visa, Master Card, Disover и так далее. Ваш бак, который выпустил вам эту карту, не имеет к данным транзакциям никакого отношения, кроме того, что проверяет ваш кредитный лимит и достаточность средств на этом самом лимите для совершения транзакции. И именно платежная система, а не ваш банк, "страхует" все платежи. Именно Visa, Master Card, Discover и так далее, "страхуют" ваши платежи. Почему "страхуют" выделено в кавычках я объясню позже.

Платежи, совершенные через процессинговый центр вашего банка не "страхуются" и вы несете по ним полную ответственность. И когда вы платите дебетовой карты ваши платежи могут быть двух видов, о которых я уже рассказал выше. Но как же различить, какой платеж идет через процессинговый центр банка, а какой через центр платежной системы? Все очень просто...

Как только вы ввели ПИН-КОД, ваш платеж проходит через ваш банк. И как только был введен ПИН-КОД вы, как пользователь данной карты, вне зависимости от её типа, несете ответственность за платежи. Именно поэтому вас так бережно просят хранить ПИН-КОД и в случаи потери или сомнения о том, что он стал кому-то известен, тут же блокировать карту.

Но, Стас, получается ведь что все платежи с дебетовой карты проходят через банк и они никак не застрахованы! Опять же - это не так. В 99% терминалов оплаты в США после того как вы провели карту, на терминале появляется меню - DEBIT or CREDIT. Да-Да-Да, даже если вы провели (swipe) дебетовую карту. И вот тут и происходит основной момент, как только вы выбрали DEBIT -  система запрашивает ПИН-КОД, а дальше все по схеме - платеж проходит через процессинговый центр банка. Но как только вы выбрали CREDIT - платеж происходит через процессинговый центр вашей платежной системы.

Все платежи, которые вы совершаете онлайн, даже если вы совершаете из с помощью дебетовой карты, проходят через процессинг платежной системы, а соответственно - "застрахованы". Все платежи, для которых вы выбрали CREDIT на терминале оплаты - проходят через процессинг платежной системы, а соответственно - "застрахованы".

Застрахованы ли платежи на кредитной карте?
Еще один миф, который поддерживается платежными системами - все платежи застрахованы. Это так, но только до тех пор, пока служба по контролю за фродом, не докажет, что у вас был злой умысел или халатность. К примеру, если будет доказано, что вы сознательно оставили карту или сознательно светили номером карты в Интернете, то все платежи, совершенные после данного инцидента будут на вас.

Надеюсь, что вы почерпнули немного нового из этой информации, ну, а в следующий раз я поговорю о другом не менее популярном мифе - "Кредитные карты c Cash back"


понедельник, 28 марта 2016 г.

А у вас есть Life Insurance?

Вопрос очень простой - есть ли у вас life insurance (страхование жизни)? Я был очень сильно удивлен, когда узнал, что меньше чем 40% американцев владеют полисом страхования жизни. И триггером номер 1 для страхования жизни является смерть ближайшего родственника, но никак не рождение ребенка или брак. Сейчас я попробую объяснить зачем вам нужна страховка жизни.

Страхование - это не инвестиции!

Запомните одну вещь - страхование (любое страхование) - это не инвестиции, это мягкая подушка для вас или ваших родственников, в случае если, не приведи Господь, случается страховой случай. Я напишу это еще раз - Страхование - это не инвестиции - запомните это пожалуйста. Страхование - это защита вас и вашей семьи.

У большинства людей не возникает никаких вопросов по поводу страхования авто, особенно ответственности автовладельца, страхования арендатора (обязательный вид страхования в практически 100% случаев аренды жилья в США), но как только вопрос доходит до страхования жизни - все совершенно наоборот.

Зачем вам страховка?

Давайте подумаем, представим на секунду.... Вас не стало.... .... ....  Как ваша семья будет оплачивать ваши последние расходы? Как ваша семья будет оплачивать счета? Кто будет покупать еду и оплачивать рент?  Представили? Вот и я представил... Это очень неприятно и страшно, но задача страховки - заменить ваш доход, за счет которого жила семья, и не дать вашим близким страдать финансово. Они и так будут страдать морально.... Зачем подвергать их еще большим страданиям.

Типы страхования жизни.

В США популярны два вида страхования жизни: Term Life Insurance и Whole Life Insurance но разница между двумя продуктами просто огромна.

Начну с Whole Life Insurance - ужасный... ужасный... УЖАСНЫЙ продукт. Данный продукт продается не как страхование, а как инвестиции. И продается страховыми брокерами, у которых нет лицензии на финансовые продукты. Но суть данного страхования очень проста - каждый месяц вы платите $600-900 в месяц, а по достижению возраста 60 лет у вас должно быть минимум $600 000 и вы начинаете получать от страховой компании некую сумму и будете ее получать до вашей смерти. Я сейчас утрирую и упрощаю до невозможности, но суть, думаю, понятна. 

Попробую раскрыть на простом примере: вы платите в месяц  $100 за whole life insurance и $7 идет на страхование жизни, а $93 страховая компания вкладывает в инвестиции, чтобы потом вам выплачивать N-ую сумму денег. Так зачем вам платить $100 когда вы сами можете платить $7 и инвестировать разницу самостоятельно.

Ах да, я упомянул уже о том, что как только вы умираете, страховая компания прекращает всякие выплаты и ваши родственники не получают ни-че-го!

Теперь поговорим о Term Life Insurance - это страховой! не финансовый продукт, задача которого позаботиться о вашей семье, родственниках, друзьях (вы сами решаете) в случае, если с вами что-то случается. Суть данного продукта очень проста - вы страхуете свою жизнь на 15/20/25 лет и в течении этого времени платите определеную сумму денег в год и в случае вашей преждевременной смерти ваша семья получает денежную компенсацию.

Почему 15-20-25 лет? Все очень просто, обычно к этому времени люди разбираются с долгами, выплачивают ипотеку и отправляют детей в колледж и у семьи пропадает необходимость замещения вашего дохода и человек/семья становится self-insured

Какое страховое покрытие стоит выбирать? - Стандартная рекомендация - это 10-12 размеров вашего годового дохода.

Какая же стоимость данной страховки? Моя страховка на 20 лет с 10-кратным покрытием составляет $450 в год (против $11500 за whole life insurance)

У меня есть страховка от работы! И я плачу всего $150 в год - мне не нужна такая страховка. У меня тоже есть такая страховка от работы, но я все равно купил дополнительную на 20 лет. Зачем? В случае если вы теряете работы: увольняетесь, вас увольняют - ваша страховка прекращает работать. И если что-то случится в период между окончанием одной страховки и началом другой, то ваша семья не получит ничего. Но даже не это является основным фактором... Перед тем как получить данную страховку вы обязаны пройти полное медицинское обследование и если у вас, вдруг, обнаружится рак, диабет или любое другое серьезное заболевание - вы становитесь нестрахуемым. Вы все еще можете получить страховку от работы, но не более...

Как купить? Тут все очень просто. У 99% страховых брокеров цена на term life insurance одна и та же, так что совсем тут очень простой - найдите страхового брокера и купите страховку.


воскресенье, 20 марта 2016 г.

Про "черный" день

В английском языке есть выражение - Life happens - не мог найти поэтического и приятного на слух перевода, а использовать "жизнь случается" или "жизнь происходит" как-то не очень хочется. Ведь суть до примитивного проста - вы можете планировать все что угодно, но жизнь зачастую вносит свои коррективы. А как мы знаем, если что-то случается, то это случается в самый неподходящий момент и зачастую не один раз.

Наши бабушки и родители имели привычку откладывать деньги на "черный день", в США говорят - "For a rainy day". Обычная житейская мудрость, которая сейчас, к сожалению, не в цене. Сейчас я вам скажу очень непопулярную вещь, но вы попытайтесь её осознать - "черный" день обязательно случится, как и обязательно пойдет дождь. И желательно быть подготовленным к этому не очень приятному повороту судьбы.


"Стас, ты должен быть позитивным! Зачем весь этот негатив?!" Я позитивный - черный день обязательно случится - нужно готовиться. К сожалению мы не знаем что это будет: поломка ли машины или увольнение с работы, непредвиденные проблемы со здоровьем или что-то еще. Мы не может это предсказать, об этом знает только Бог. Но мы может подготовиться.

Большинство финансовых коучей (financial coach) учат тому, что у человека/семьи должно быть отложено на "черный день" от 3х до 6и месяцев расходов. Почему именно так? В среднем, после увольнения в США, человек тратит от 3 до 6 месяцев на поиск работы. Вернее не так, на поиск работы уходит меньше, но от получения последней зарплаты на старом месте работы до получения зарплаты на новом месте работы проходит в среднем от 3х до 6и месяцев. Учитывая особенности рынка в США, уволить вам могут за один день. Вы пришли с утра на работу, в обед вас отзывает к себе начальник и сообщает вам о том, что вы уволены. Причины могут абсолютно разные: от вашей ошибки, до банкротства компании.