Показаны сообщения с ярлыком жизнь. Показать все сообщения

четверг, 3 ноября 2016 г.

Можно ли стать миллионером?

Мне очень часто ставят в упрек, что я пишу о каких-то космических вещах, которые не доступны обычному человеку. Что все, что я пишу и финансовой независимости, кредитах, долгах и так далее - это все ерунда, так как в наше время никто не может стать миллионером.

Мне стало интересно, откуда такие мысли у людей? И действительно ли можно стать миллионером, или уйти на пенсию имея на счетах как минимум один миллион долларов?

Начну, пожалуй, с одной цитаты

“If you reach for a star, you might not get one. But you won’t come up with a hand full of mud either.”
Leo Burnett

Что в переводе может звучать как: "Если вы нацеливаетесь на звезды, вы можете и не достать их. Но вы и не останетесь с комком грязи в ваших руках", а если еще проще - "Ставя себе очень высокие цели, вы можете их не добиться, но и не останетесь на самом низу"


Самым коротким ответом на вопрос: "Можно ли стать миллионером?" будет короткое "ДА!" Это возможно для каждого человека относящегося к среднему классу. Но этого никогда не случится. И вовсе не из-за того, что цифры не работают или экономическая ситуация не стабильна.

Цифры говорят нам, для того чтобы заработать $1 000 000 нужно лишь немного денег и время. За последние 40 лет, с Января 1975 по Январь 2015 доходность рынка была, в среднем, ~11.9% при условии, что вы продолжали вкладывать дивиденды (~8.68% при условии, что дивиденды вы тратили). Принимая во внимание эти цифры, достаточно было вложить $12,000 в S&P500 в Январе 1975 и сейчас у вас было бы чуть больше миллиона - $1,077,485

"Опять ты сказки рассказываешь. А что делать тем, у кого нет этих $12,000 чтобы вложить?"

Ничего страшного. Если бы вы начали в том же Январе 1975 и вкладывали по $130 в месяц ($1,560 в год), то к Январю 2015 у вас было бы $985,102 - не совсем миллион, но уж точно не комок грязи в ваших руках

Но если вы хотите пример с миллионом, и $985 тысяч вам кажутся не убедительными, то прибавим к $130 еще $20. Таким образом $150 в месяц, $1800 в год и у вас было бы $1,136,656 - ваш миллион, а еще новая Tesla и Corvette на сдачу.

воскресенье, 16 октября 2016 г.

Для чего вам нужны F-YOU деньги

Вот вам одна история, которую мне рассказал один мой знакомый.

Вскоре после 9/11 компания, в которой работал мой знакомый, уволила почти половину сотрудников. В их числе оказался и мой знакомый. Назовем его Майк - американец 56 лет.

Шесть месяцев до этого, руководитель департамента, в котором работал мой знакомый, пригласил его на обед и за бутылкой хорошего вина они обсуждали радужное будущее, которое светило Майку. Компания показывала рекордные продажи и демонстрировала хороший рост.

"Это было шикарное время", - говорил мне Майк - "Отличная работа, отличные руководители. Хорошие деньги. Я буквально несколько дней назад получил бонус, который был больше моей прошлогодней зарплаты"

Год спустя Майк, вместе со своей 5-и летней дочкой, сидели на диване и смотрели новости. По новостям показывали очередь людей, стоящих в офисы SSA (Social Security Administration). Репортер рассказывал о том, что это были люди, которые совсем недавно потеряли работу, люди, которые стояли на грани бедствия. Майк все еще был безработным и зализывал раны.


"И тут меня дочка обеспокоенно спросила", - сказал мне Майк - "Пап, а мы что бедные?"
- Нет, мы еще чувствуем себя нормально. 
- Но ведь у тебя нету работы...

четверг, 29 сентября 2016 г.

Иногда они возвращаются

"Куда ты пропал?!"
"Я так и знал, что не справишься с целью!"
"Надеюсь у автора все хорошо..."
"Было интересно почитать, хотелось бы продолжения"

Примерно вот такие комментарии и сообщения я получал с момента выхода последней записи. Давно это было - почти четыре месяца назад. Если кто не помнит, то одной из моих целью на 2016 год было "Один раз в неделю писать в блог", так что я соглашусь с одним из комментаторов который написал про провал. Все же писать раз в неделю, особенно когда помимо блога огромное количество задач - оказалось делом не простым и с этой задачей я не справился.

Ну что же, самое первое при попытке встать на путь исправления - это признание проблемы. И потом уже решать как её, эту проблему, исправлять.
 
Причин, по которой я не писал в блог было много: работа над iOS/macOS, запуск iPhone 7/Plus на рынок, реорганизация на работе и поездки на разведку в другие штаты. В общем, времени было практически в обрез.

Сейчас, когда цикл запуска новых продуктов закончился, появилось больше времени, а значит можно будет писать и снимать снова.

До встречи в эфире.

понедельник, 25 апреля 2016 г.

Поговорим о пенсии. Часть 4

Поговорим о пенсии Часть 1
Поговорим о пенсии Часть 2
Поговорим о пенсии Часть 3

Итак, в прошлых записях мы говорили о пенсии, о том, что пенсия неизбежна и никто кроме вас не будет, да и не должен, заботиться о вашей пенсии. Так же мы поговорили о том, какие бывают пенсионные счета и о способах диверсификации и затронули тему инвестирования 15% от вашего дохода.

Итак, вы все же поняли, что пенсия она неизбежна, а значит это часть вашей жизни и вы хотите встретить её достойно. И вы решили, что нужно инвестировать и обеспечить себе хорошую пенсию. У вас нет долгов и вы составляете ежемесячный бюджет, который говорим вашем деньгам куда они должны идти, вместо того, чтобы удивляться тому, куда они ушли.

Супер! Вы уже значительно опережаете большинство жителей США, 80% которых не имеют больше $10 000  на пенсионных счетах.

Итак, вы решили инвестировать 15% и не знаете с чего начать. Какие же у вас есть опции?

Traditional 401k/403b
Roth 401k/403
Traditional IRA
Roth IRA
SEP
HSA
и так далее.

Это все инструменты, позволяющие вашим деньгам расти и держать подальше от них руку государства. Подробнее о данных счетах читайте тут.

У нас есть несколько вариантов: вкладывать все 15% в один из счетов или распределять между ними. Так как 401k/403b - это "спонсируемые" вашим работодателем пенсионные аккаунты, то в большинстве случаев выбор инструментов для инвестирования внутри этого аккаунта в разы меньше, чем на свободном рынке. Если, в среднем, в 401k/403b находится около 20 Mutual Funds то на свободном рынке таких фондов более 8000. Есть из чего выбрать не так ли?

Поэтому алгоритм будет следующий:

Match 
Если ваша компания предоставляет 401k/403b и при этом "матчит" (добавляет к вашей инвестиции) часть денег, отправленных вами в этот счёт - то это является вашим главным приоритетом.
N.B. И снова простите меня за мой англицизм

К примеру, вы работаете в хорошей компании и компания "матчит" первые 6% от вашего ГРОСС дохода, то первые 6% от ваших 15% мы отправляем в этот самый 401k/403b от вашего работодателя. Несмотря на то, что опций в таком аккаунте меньше, чем на свободном рынке, но "матч" решает все.

Пример.
Ваш годовой доход $100 000 и ваша компания "матчит" первые 6% от ваших отчислений. Таким образом, ($100 000*6%)\12 = $500. Столько вы будете отчислять в месяц в пенсионный фонд организованный вашим работодателем и такую же сумму (зависит от условий "матча", иногда компании добавляют 50 центов на 1 доллар, иногда 75 центов, а иногда и "матчат" доллар к доллару) будет добавлять ваш работодатель. Таким образом ваши отчисления будут составлять уже не $500 в месяц, а от $750 до $1000.

И если вы увольняетесь из компании, то 401k/403b аккаунт вам нужно "забрать" с собой. Процедура это элементарная и называние direct rollover - вы переводите деньги из пенсионного аккаунта работодателя, в ваш IRA аккаунт о котором я расскажу ниже.

Traditional IRA / Roth IRA
"Матч" - это хорошо, но это только совсем небольшая часть ваших инвестиций. В нашем примере работодатель "матчит" первые 6%, а значит и мы инвестируем всего 6% из 15%. Но куда же девать остальные 9%? А оставшуюся сумму мы инвестируем в IRA (Individual Retirement Account) который вы открываете у одного из брокеров. Ежегодно вы можете инвестировать максимум $5500 в такой аккаунт. Если вы состоите в браке, то вы можете открыть аккаунт и для своего супруга и инвестировать ещё $5500. Таким образом, в IRA вы можете инвестировать максимум $11 000 в год.

Если вы заполнили максимум $11 000 в IRA аккаунты и при этом не исчерпали свой лимит 15%, то в этом случае вы просто начинаете отчислять в ваш 401k/403b по максимуму, до тех пор, пока не достигните цифры в 15%

Но, Стас, это все теория, а на практике этого нельзя сделать. Ну что же, я готов с вами поспорить и раскрыть два секрета, которые помогут вам: 1) Держаться подальше от долгов 2) ежемесячный бюджет ведь когда у вас нет долгов и вы ежемесячно составляете бюджет, то знаете что у вас есть? Правильно - деньги, которые мы можете инвестировать в себя, помогать другим и так далее.

В следующей записи я поговорю о разнице между  Traditional и Roth и о том, что же стоит выбрать вам.

пятница, 22 апреля 2016 г.

Поговорим о пенсии. Часть 3

Поговорим о пенсии Часть 1
Поговорим о пенсии Часть 2
Поговорим о пенсии Часть 3
Поговорим о пенсии Часть 4

Если вас спросить: "Кто такой миллионер?" То какое определение дали бы вы? К сожалению, с экранов ТВ и интернет-изданий все чаще и чаще появляется либеральное толкование миллионера - "Человек, годовой доход которого составляет 1 миллион или больше". Но это совсем не так.


Миллионер - человек, стоимость активов которого, за минусом пассивов равна 1 миллион или больше
. Стоимость того, чем человек владеет минус стоимость того, что он должен должна быть 1 миллион или больше. Тогда человек может смело называть себя миллионером. 

Пример.
Активы:
 - Дом $400 000
 - Пенсионный счёт- $400 000
 - Счёт в банке - $200 000

Итого - $1 000 000

Пассивы:
 - Ипотека - $250 000
 - Кредитные карты - $40 000
 - Студенческий кредит - $50 000
Итого - $340 000

Таким образом, чистая стоимость активов данного человека равна #1 000 000 - #340 000 = #640 000

Так ли сложно стать миллионером в США?
В настоящее время в США более 9 000 000 миллионеров - людей, стомость активов за минусом стоимости пассивов равна 1 миллион или больше. При этом, 9 из 10 миллионеров - это миллионеры в первом поколении. Средний годовой доход которых составляет, в среднем $90 000 в год. Я надеюсь, что все понимают, что в среднем - это значит, что у кого-то доход составляет $50 000 в год (кстати, средний годовой доход на семью в США $53 000), а у кого-то $200 000, но в среднем - $90 000 в год. 

Так вернёмся же к вопросу о том, сложно ли стать миллионером в США. Если человек, закончивший колледж и устроившийся на свою первую работу, откладывал на пенсионный аккаунт по $100 ежемесячно на протяжении 40 лет, то по прошествии 40 лет его пенсионны аккаунт равнялся бы $1 000 000. Сорок лет, начиная с возраста 25 до 65 лет по $100 в месяц. Для части из вас, кто сейчас читатет эту запись - это стоимость Интернета + кабельного телевидения.

Но, Стас, мне уже 35 и у меня не будет впреди 40 лет. Верно, так же как и у меня, а значит, что нужно инвестировать не 100 в месяц, а 800 на протяжении 25 лет. Вообще, большинство людей, помогающих людям с  личными финансами, советуют инвестировать 15% от GROSS дохода. Если ваш годовой доход составляет 100 000 в год, то инвестировать желательно 15% от этого дохода - $15 000. А что такое $15 000 в год на протяжении 25 лет? Это свыше $2 000 000 для вашей пенсии. 

Но, Стас, ведь это $1250 в месяц, где их взять? И вот тут мы подходим к тому, что у большинства американцев просто нет возможностей инвестировать такие суммы, так как часть денег уходит на кредитный платёж за машину, а может и две. Часть денег уходит на платёж по студенческому кредиту, часть денег уходит на погашение ещё одного кредита и так далее. И оказывается, что семья с доходом в $100 000 в год не может позволит себе инвестировать в своё будущее $1250 в месяц.

Поэтому, задачей номер один для тех кто хочет стать миллионером и обеспечить себе достойную старость является ИЗБАВИТЬСЯ ОТ ВСЕХ ДОЛГОВ. Знаете что случается когда у вас нет долгов? У вас появляются деньги. Посчитайте все ваши кредитные платежи (за исключением платежей по ипотеке) и посчитайте сколько бы это было на вашем пенсионном счете после 20 лет ежемесячных платежей. А после 30 лет? А если вам 25 лет и вы только только начинаете эту жизнь?

В следующей записи я поговорю о принципе 15% и о том, как распределять эти проценты, чтобы "яйца" не были в одной корзине.

воскресенье, 17 апреля 2016 г.

Что такое непредвиденные расходы?

В одной из прошлых записей "Про черный день" я упоминал про важность наличия emergency fund или запасов на непредвиденные расходы.

Сегодня я хочу поговорить о том, что же такое непредвиденные расходы. Казалось бы - из самого названия можно сделать вывод о том, что это расходы, которые были не предвидены, о которых мы не знали заранее или те, которые случились внезапно. И это все конечно же правильно, но общаясь с людьми я понял, что люди не совсем правильно понимают значение и цели emergency fund.

Недавно мой знакомый заплатил $3500 за ремонт коробки передач. Расстроился конечно, но был очень рад, что у него были на этот ремонт. Мог он предсказать, что коробка передач потребует ремонта? Ну, кто-то может сказать - "Да, конечно мог, рано или поздно коробка развалится и потребует ремонта" и будут правы - рано или поздно она развалится и это хорошо, если у вас будут деньги на ремонт развалившейся коробки передач.

Приведу вам другой пример, когда люди внезапно обнаруживают, что пришло время платить за страховку, а они совсем забыли про это и им приходится запускать свои шаловливые ручки в emergency fund или, покупка новых покрышек для авто - непредвиденные ли это расходы? Вовсе нет! Ведь мы прекрасно знаем, что покрышки рано или поздно прийдется покупать, что раз 10-12 тысяч километров нужно будет совершать сервисное обслуживание и чем старше автомобиль, тем дороже выходит это обслуживание.

Правило, которым пользуюсь я очень простое - если стоимость покупки, ремонта и так далее, превышает месячную сумму, которую я могу безболезненно вывести из семейного бюджета - я планирую такие траты заранее.

Пример
Скоро мне предстоит отвезти автомобиль на сервисное обслуживание, стоимость которого составляет около $800 Так как я не могу безболезненно для семейного бюджета заплатить эту сумму сразу, то я заранее начал откладывать по $300 в месяц на очередное сервисное обслуживание.

Или другой пример - все мы прекрасно знаем, что Рождество всегда случается в один и тот же день - 25 декабря/6 января. Да и Новый Год не приходит неожиданно. У нас есть бюджет на Рождественские и Новогодние подарки - $1200 А это значит, что откладывая в месяц по $100 мы безболезненно для основных целей можем радовать себя и близких подарками на Новый Год и Рождество. Если вы читаете эту запись в Апреле, но у вас осталось всего 8 месяцев, а значит, что для того, чтобы иметь 1200 в декабре вам нужно откладывать уже по $150, а если читаете в Июне - то по $200. Думаю, что принцип ясен.

Стоит отметить, что все приведенные примеры - это примеры ПРЕДВИДЕННЫХ расходов, а что же тогда непредвиденные? А это как раз то, что мы не можем предсказать или предвидеть. Одна женщина, уже в довольно серьезном возрасте, у нее есть OGK фонд - Only God Knows - а все остальное можно либо запланировать заранее, либо заплатить без ущерба для месячного бюджета.

суббота, 9 апреля 2016 г.

"Я паркуюсь как хочу" USA edition

В России, особенно в Москве, проблема с парковочными местами заставляет людей парковаться где только возможно и, местами, где невозможно. Зачастую у людей возникают парковочные войны - желание проткнуть колеса у машины оппонента, или оставить записку с нежным содержанием. Ну, а особо мстительные используют валерьянку для приманки котов или пшено на крышу для приманки птиц.

К счастью, у нас в Силиконовой Кремниевой Долине проблема с парковками обстоит в разы лучше (несмотря на то, что наличие автомобилей на душу населения в разы больше), но иногда встречаются индивидумы, которые живут по принципу - "Я паркуюсь как хочу".

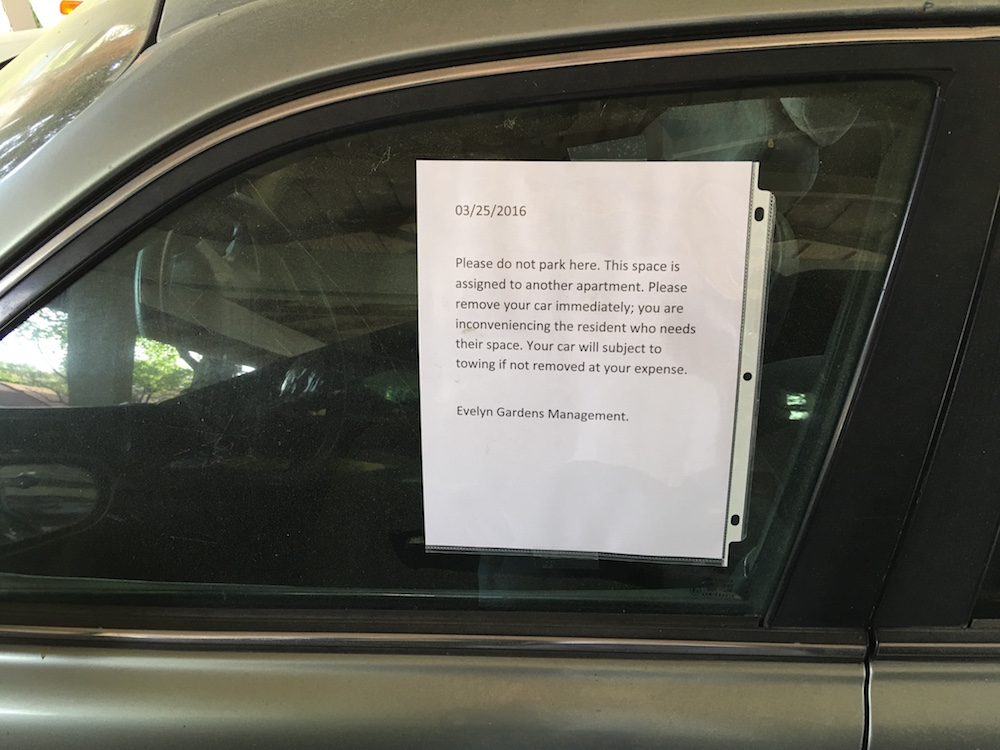
Недавно приезжаю домой и смотрю, что на соседнем с нами парковочном месте припарковал свое корыто некто. Причем припарковал так, как делают это чудаки, на букву "М"

Прижавшись левым краем к краю парковочного места, оставив с правой стороны "океан" пространства. Ну что же, бывает. Нам пришлось так же прижиматься к левому краю, иначе пассажирскую дверь просто не открыть. Мы подумали, что кто-то в спешке оставил машину и через несколько часов проблема будет решена. Но на следующее утро машина продолжала стоять в том же самом положении.
Прошла неделя, потом еще другая, а сей индивид и не думал перепарковывать свое корыто. Сначала я написал записку с очень вежливой просьбой перепарковать автомобиль так, чтобы всем было удобно. Но спустя какое-то время записка покрылась слоем пыли. После чего было принято решение обратиться к менеджеру нашего комплекса. Изначально не хотелось его беспокоить, так как менеджер у нас еще тот лентяй и обычно решение вопроса затягивается на 2-3 email и личное посещение его офиса. 

Но в это раз он сработал оперативно, вечером, после отправки ему письма с фотографиями, я обнаружил "письма счастья" на припаркованном "тазу", говорящие о том, что машина будет эвакуирована.


Ну и после отведенного срока машина была эвакуирована. Так что, чудаки на букву "М" встречаются и в нашем респектабельном местечке, только методы борьбы с такими чудаками все же остаются цивилизованные и респектабельные.

воскресенье, 13 марта 2016 г.

А что читаете вы?

Буду с вами честен. Я не хотел писать в эту неделю абсолютно ничего. И если бы не одна из целей, которые были поставлены на 2016 год, то и не было бы этого поста. Но раз есть обязательство, то нужно писать и решил я одним выстрелом убить двух зайцев и написать о другой своей цели - интеллектуальной.

О целях и о том как ставить цели вы можете прочитать в записи "Как ставить цели?"

Моя интеллектуальная цель на 2016 год - прочитать как минимум 12 не художественных книг. Почему это важно читать книги? Думаю, что про грамотность, словарный запас и обширный кругозор известно всем. Но есть еще и другая причина - книги заставляют нас думать. Они провоцируют мыслительный и творческий процесс. Книги вдохновляют нас.

Ниже я приведу часть книг, которые запланировал прочитать в этом году.

  1.  "Tribes" - Seth Godin
  2. "All marketers are liars" - Seth Godin
  3. "Strong Fathers Strong Daughters" - Meg Meeker M.D.
  4. "Entreleadership" - Dave Ramsey
  5. "The Millionaire Next Door" - Tomas J. Stanley & William D. Danko
  6. "Boundaries" - Dr. Henry Cloud
  7. "Zen and the Art of Motorcycle Maintenance" - Robert M. Pirsig
Пока у меня всего 7 книг из того списка, что я должен прочитать до конца года и всего одна прочитанная книга? Можно сказать, что я не укладывают в график 1 книга в месяц. А значит пора набирать обороты и слушать ваши советы по тем книгам, которые стоит прочитать.

суббота, 6 февраля 2016 г.

Поговорим о пенсии* - часть 1.

Поговорим о пенсии Часть 2
Поговорим о пенсии Часть 3
Поговорим о пенсии Часть 4

* Ох не нравится мне слово пенсия, все же мой мозг ассоциирует это слово с нищетой и бедственным положением пенсионеров в бывшем СССР. Поэтому, на протяжении этой записи я буду использовать англицизм - retirement. 

По моему глубокому убеждению retirement - это не возраст, а финансовая сумма. Нет, ну правда, если бы у вас, в возрасте 30-40 лет была сумма, достаточная для жизни, стали бы вы работать? Я бы не стал, вернее стал бы, но стал бы заниматься тем, что хочу, а не тем, что должен. Так как же как и обратное - если в возрасте 60 лет у вас нет достаточной суммы на жизнь, то вы будете вынуждены работать. Работать до конца своей жизни. Retirement - это не возраст - это финансовая сумма. В этой записи я не буду убеждать вас о том, что вам нужно самим заботится о своих "золотых годах" и если не вы, то никто за вас это не сделает. В этой записи я попытаюсь раскрыть те варианты и показать те пути, которые помогут встретить retirement и наслаждаться этим временем.

Но все же немного вас напугаю. У более 60% жителей США retirement аккаунт менее $25,000

Немного истории.
История retirement совсем ещё молодая. Если вы начнёте искать в интернете или библиотеке, то вы вряд ли найдёте упоминания, датированные ранее 1900 годов. В это время люди редко доживали до 65 лет. В 19 веке вероятность получить простуду и умереть, или получить травмы от буйвола и умереть была значительно выше, чем вероятность дожить до 65 лет. Но в конце 19 века случилась, если хотите, революция в мире пенсионного (я все же употребил это слово) обеспечения. Компания Guiness в Ирландии в 1860 создала первый пенсионный план для своих сотрудников, который полностью спонсировался за счёт компании. При этом руководство компании решило обеспечить не только текущих сотрудников, но так же и тех, которые уже уволились на пенсию, а так же вдов и детей сотрудников, которые умерли на производстве.

Первый же пенсионный план в США случился на 15 лет позже, можете верить или нет, но пионером в пенсионной реформе США стала компания ныне известная как American Express Company - компания создала пенсионный план для своих сотрудников, обязав их отчислять 10% от своего дохода на специальный счёт. При этом компания так же отчислялся 10% каждому сотруднику. Cтоит помнить, что в то время большинство Американцев работало по 25-30 на одном и том же месте. Так что, по достижению пенсионного возраста, на счетах скапливалась довольно внушительная сумма денег. И конечно же, деньги на счетах не просто лежали в банке, а ими управляла финансовая управляющая компания, которая вкладывала деньги в ценные бумаги, Mutual Funds, CDs, etc. Все это продолжалось до 2010 года, когда большинство компаний от пенсий (pension) перешли на 401(k) - о которой я поговорю ниже. На рынке все ещё существует несколько компаний, которые используют пенсионные планы, а так же есть сферы, в которых пенсионные отчисления являются обязательными: полиция, пожарные, учителя. Но rate of return в этих планах ужасно низкий, он где-то посредине между Money Market Savings Account и CDs.

суббота, 9 января 2016 г.

Цели на 2016 год

В одном из предыдущих постов я рассказывал про то, как ставить цели и обещал поделить с вами целями на 2016 год.

"Зачем вообще делиться целями, для чего весь этот эксгибиционизм?" - может спросить кто-то. Для меня есть несколько причин, почему я делюсь с вами своими целями. Причина первая - когда что-то написано, и написано публично, будет довольно трудно объяснить почему же ты ничего не сделал, или сделал очень мало, для того, чтобы достичь поставленный целей. Равно как и наоборот - когда целей никто не знает, то и легче смухлевать, даже перед самим собой.
Причина вторая - возможно кто-то будет вдохновлен моими целями и это поможет составить свои собственные.

Итак, после раздумья в моей записной книге появились цели для всех семи разделов.

Семья
Пожалуй, одна из самых сложных категорий для меня. Так как 8 часов (как-минимум) я провожу на работе и всего 3-4 часа в будние дни с семьей. И нужно было придумать что-то такое, что можно было бы "впихнуть" в этот небольшой промежуток времени. Но после некоторого раздумья я пришел к выводу, что не важно сколько времени ты проводишь с семьей, а важно как ты его проводишь. Это может быть 1-2 часа в неделю, но в это время ты должен быть полностью с семьей, на все 146%: никаких телефонов, интернета и прочих отвлекающих вещей.


  • Раз в неделю играть с детьми в игры: (настольные, развивающие, активные).
  • Минимум пять раз в неделю читать перед сном книгу.
  • Два вечера в месяц проводить вместе с женой.
Социальная

Я - человек далеко не социальный. Несмотря на то, что у меня есть друзья, много знакомых, Я - тот самый человек, с которым мне ох...но. И это сложно изменить. Я даже как-то писал пост о том, как я вижу свою старость

  • Минимум раз в месяц встречаться с друзьями для совместной активности.
  • Один раз в неделю писать в блог (да, это моя социальная цель :-D )
Финансовая
Самая легкая категория, особенно с учетом того, что у нас нет никаких долгов и мы живем по бюджету (принцип, который не под силу большинству людей и Конгрессу)
  • $30,000 до конца июля 2016 в качестве Emergency Fund
  • Открыть два ESA аккаунта (один на ребенка) и инвестировать годовой максимум ($2000 в каждый) до конца года
  • Открыть два Roth IRA аккаунта (июль 2016) и инвестировать минимум 50% в каждый из аккаунтов до конца 2016 года
  • С 1 июля отчислять в 401(k) 6% от зарплаты.
  • Начать откладывать на покупку недвижимости и сохранить $10,000 до конца года
Карьера
С этой целью тоже все достаточно просто. Так как основной вопрос, который я задаю себе - "Что я хочу делать через 5 лет?!" Задавая этот вопрос и, самое главное, - честно отвечая на него, можно легко понять, какая же у вас цель
  • Закончить минимум один курс по менеджменту
  • Закончить минимум один курс по маркетингу
Духовная
Многие не знаю, но предыдущий год - был годом, когда я наконец-то пришел в церковь. Еще до переезда в США я долго думал и размышлял на тему религии и места религии в жизни человека. Я искал ответы на свои вопросы. К сожалению, или к счастью, я не нашел для себя ответов в Русской Православной Церкви и мои поиски привели меня в Римско-Католическую церковь
  • Закончить RCIA программу в церкви до июня 2016 года (Это Катехизация для тех, кто никогда не был крещен и хочет покреститься, а так же для тех, кто был когда-то крещен в другой ветви/религии)
  • Посещать церковь каждое воскресенье
  • Прочитать половину Библии (Ветхого Завета)
Физическая
Область, которой я хотел бы уделать больше времени, чем могу на данный момент, так как сколько себя помню, все занимался спортом.
  • Три дня в неделю гулять (быстрым шагом) минимум 60 минут
  • Каждое утро делать зарядку (10-15 минут)
Интеллектуальная
Мне бы научиться грамотно писать на русском языке - выражать свою мысль. Сколько себя я помню - я всегда любил читать. С грамотностью у меня всегда были проблемы, но вот читать любил. Так и пишу, не зная правил, не понимая принципов расставления знаков препинания  - пишу по интуиции
  • Прочитать минимум 12 книг (не художественных)

Как-то вот так. Цели, конечно же, не ахти какие, но над всеми прийдется поработать и напрячься, чтобы достичь их.  

воскресенье, 3 января 2016 г.

В новый год без долгов.

Еще до переезда в США нам все вокруг говорили, что в США все живут в кредит. "Кредит - это инструмент и норма жизни в США", - так говорили нам наши знакомые и множество разных тем на форумах. "Без кредита и кредитной истории невозможно жить нормально в США", - и много-много других вещей.

Когда мы приехали, мы стали слушать эти же фразы, но уже от тех, кто живет в США. "Вам нужно открыть Secure Credit Card, чтобы начать растить кредитную историю", - говорили нам наши знакомые, - "Вам нужно взять машину в кредит", - говорили нам другие - "Ведь без кредитной истории и хорошего credit score никто не сможет купить дом в США."

И мы следовали заветам многих форумчан и знакомых, у нас было около 10 различных кредитных карт, и была своя система отслеживать какие категории получают большие бонусы и так далее - ведь бонусы/мили заработанные на кредитных картах - это "бесплатные деньги" - про это знает каждый, кто растит кредитную историю. Я даже писал пост в блоге о кредитной истории и о том, какие факторы влияют на credit score - почитать. Мы использовали кредитные карты на полную катушку, что такое наличные - успели забыть. Единственное наше отличие от большинства американцев было в том, что мы никогда не держали баланс на картах, а использовали их как дебетовые: есть деньги на счете в банке - значит покупаем, нет денег - не покупаем.

Но это не касалось автомобиля. Когда спустя 8 месяцев после приезда наша первая машина стала накрываться медным тазом, было принято решение купить другую. У нас было $5000 на машину и стоял вопрос "Купить б/у, но за наличные или новую/получше, но в кредит?" Я думаю, что не стоит даже гадать на кофейной гуще, что мы пошли в автосалон и взяли машину в кредит. Нам ведь нужно было растить кредитную историю, да и те первые 5% APR которые мы получили в салоне - это просто казалось сказкой на фоне того, что мы встречали в России.

понедельник, 28 декабря 2015 г.

Мечта или цель? Как ставить цели

Декабрь - время подумать над годом уходящим, проанализировать что получилось, а что нет. Сделать выводы и конечно же - время подумать над целями на новый, в этот раз 2016 год. Но до того как составлять цели, нужно определиться чем цель отличается от мечты, иначе довольно легко запутаться в этих понятиях.

Мечта
Мы все мечтает. Кто-то из нас мечтает быть богатым, кто-то мечтает быть успешным, а кто-то играть на гитаре как Steve Vai. Мечты меняются время от времени. Иногда они даже сбываются благодаря собственным усилиям, или стечению обстоятельств. Но большинство наших мечтаний так и остаются мечтами. Потому так как у них нет основных критериев, которые характерны цели.

Цель
В английском языке есть выражение - "A goal without a plan it's just a dream" -  Цель без плана - это всего лишь мечта. Поэтому, можно сказать, что цель - это мечта у которой есть план и которую можно измерить. Хочу быть богатым - это мечта, а хочу, чтобы через пол года на счету было $50,000 - это уже цель. У этой мечты есть конкретная цифра - $50,000 и конкретный срок, к которому нужно заработать эту сумму - пол года.
Хочу похудеть - это мечта. А хочу сбросить/набрать 10 килограмм за 3 месяца - это уже цель. 
Чувствуете разницу? 


Но это не все, цель имеет больше свойств/особенностей чем просто быть измеряемой. Я использую английский акроним - SMART

SMART цель

Specific - ваша цель не должна быть абстрактной. Она должна быть конкретной.
Measurable - ваша цель должна быть измеряемой. Сложно измерить цель "быть лучше с коллегами"
Attainable - ваша цель должна быть достижимой. К примеру, лысый человек, как бы он не хотел, не сможет отрастить волосы и сделать прическу как у Анджелы Дэвис, даже если он поставит срок и укажет длину волос. 
Realistic - ваша цель должна быть реалистичной. Заработать миллион долларов? Можно. Заработать миллион за один год с доходом в $50,000 в год - это уже нереалистично.
Timely - ваша цель должна быть ограничена временными рамками. Цели бывают краткосрочными, среднесрочными и долгосрочными.

Когда я составляю цели, то для себя я выделяю 7 областей:

Семья
Цель для этой области - это нечто большее, чем просто "проводить больше времени с семьей". Зачастую, особенно в нашу активную и насыщенную жизнь, гораздо важнее не то сколько времени, а то как вы проводите время с семьей. Подумайте о том, как бы вы хотели улучшить ваши отношения в семье: с детьми, родителями, супругами.

Социальная
Помимо семьи у нас есть друзья. Не забывайте про них. Звоните, пишите, приглашайте чаще в гости, проводите вместе время. Зачастую довольно сложно начать, особенно если вы давно не общались с друзьями, но если не сделать это сейчас, то потом будет еще сложнее.

Финансы
Увеличить доход? Расплатиться с долгами? Начать откладывать детям на образование? Для меня эта область одна из самых простых для составления целей. Только помните про то, что у цели должны быть метрики.

Карьера
Прочитайте книги по вашей отрасли, посетите курсы или лекции. На мой взгляд, - постановка целей к этой категории имеет отложенный эффект. Думайте на несколько лет вперед, кем вы хотите быть через 3 и 5 лет? Что делать? Как делать?

Духовная
Не обязательно быть христианином, чтобы духовная сфера вашей жизни касалась и вас. Вы можете поговорить с тем, кого считаете добрым, светлым человеком, чтобы вам помогли. Поверьте, вокруг огромное количество тех, кто нуждается в вашей помощи.

Физическая
Большая часть из тех, кто читает этот пост, проводит почти весь свой рабочий день сидя за столом. Все меньше и меньше люди занимаются своим телом и здоровьем. Не обязательно сразу записываться в спорт-зал с бассейном. Утренние зарядки и ходьба по часу в день - помогут вам быть в гораздо лучшей форме.

Интеллектуальная
К сожалению, многие забыли о том, что такое книги и что это значит - читать книгу. А ведь это инструмент, тренажер, для нашего мозга. Плюс, мы получаем новые идеи для бизнеса, работы, семьи и так далее, - когда мы читаем  книги.

Я надеюсь, что этот пост поможет вам в составлении целей. И последнее, но довольно важное - цель должна быть записана. Каждая цель должна быть записана и постоянно напоминать вам о себе.

P.S.
Я обязательно поделюсь с вами своими целями на 2016 год.

воскресенье, 8 ноября 2015 г.

Человек - сам себе злобный "Буратино"

Давно замечаю за собой , что меня раздражают люди, которые жалуются на свою несчастную жизнь и пытаются найти виновных в своих непростых ситуациях. Хотя, вернее сказать, что слово "раздражают" не совсем правильное, они уже не раздражают - перестали раздражать. Сейчас же они вызывают только чувство жалости - не больше.

Причиной к написанию этого поста послужил невольно подслушанный разговор двух русскоговорящих человек. Суть разговора сводилась к тому, что один из них получил очередной DUI (Driving Under the Influence) - ездил пьяным и его поймали. И так как это был очередной раз, то его лишили прав, он заплатил что-то около $5000 в качестве штрафа и теперь он должен посещать специальные курсы, и он не может водить. И как вы думаете кого он винил в этой ситуации? Та-даааа-ам... Государство. Этот индивид винил государство и общество в котором он живет. Мотивируя тем, что в России он бы заплатил на месте и поехал бы дальше, а тут общество, полиция, государство и вокруг никто не понимает его, и все поддерживают суд, который впаял такой штраф. Конечно же, все это говорилось другими словами, но суть остаётся сутью.

Этот разговор заставил меня вспомнить об одном человеке, который приехав в США практически без английского (хотя он думал, что у него достаточный уровень, так как он мог сериалы смотреть), закончив Школу Портнова и практику, он не мог найти работу...  И кого же он винил в своих бедах? Правильно, школу Портнова и его основателя. Обвинения были довольно странные: мол в своих видео Михаил показывает только истории успеха, но не показывает тех, у кого не получилось. Но когда Михаил предложил прийти и рассказать на видео о том, что у него не получилось и почему - то наш герой, почему-то, отверг это предложение. Почему я вспомнил именно этого человека? Просто я виделся с ним один раз, но этот раз был показательным на все 146%. Мы вместе были на дне рождении, где среди 10-15 человек только несколько человек были свежими иммигрантами, а все остальные - люди, прожившие в США 15-20 лет и имеющие отличный опыт. Причём, большая часть людей - люди работающие в IT, в том числе и рекрутер из этой же отрасли. Казалось бы, жизнь сама преподносит тебе такой подарок - общайся, налаживай контакты и тебе помогут, если ты не чудак на букву "М". Помогут хотя бы найти первую работу, дать волшебного ускорительного пинка, который поможет стартовать. Но нет, все 3-4 часа, что мы были на дне рождении он просидел совершенно в стороне, и не общался ни с кем. Для меня это явный показатель, говорящий о человеке в разы больше, чем его слова.

воскресенье, 9 августа 2015 г.

Почему мы все еще живем в Калифорнии?

Несколько дней назад, общаясь со знакомыми, вдруг понял, что мы уже 2 года в США. Вернее уже больше, почти 2 года и 3 месяца и все это время мы прожили в Калифорнии.

За это время произошло достаточно много всего интересного и очень интересного. Многие из тех, с кем мы начинали учиться в Школе Тестеров разъехались кто куда: кто-то переехал в другой город в пределах Калифорнии, кто-то уехал в другой штат, а есть и те, кто наоборот, приехал в Калифорнию покорять Кремниевую Долину. Но от тех кто уехал, мы все чаще и чаще слышим вопрос: "Почему вы все еще в Долине?!" Вопрос очень интересный и довольно непростой.

Commiefornia


Хорошо там, где нас нет.
А тем, где мы есть - вообще замечательно.

Как и у любой медали, так и в любом месте проживания есть две стороны: плюсы и минусы. Выбирая место проживания, человек должен учитывать как положительные, так и отрицательные моменты. По крайней мере мне так кажется, что здравомыслящий человек должен делать свой выбор на основе полученной информации и ее анализе, а не только на одних лишь эмоциях "нравится / не нравится".

Итак, сейчас попробую рассказать о том, что же нам тут нравится и что не нравится. Хочу сразу подчеркнуть очевидные вещи, дабы избежать ненужных споров, что понятия "нравится / не нравится" - очень субъективны и у каждого они свои.

Нравится.

Погода и климат
После 30 лет жизни в России, даже при том, что 10 лет я прожил в Сочи, климат и погода в Калифорнии (SFBA) это просто манна небесная. Особенно зимой, когда просыпаешься и понимаешь, что не нужно идти на улицу прогревать машину, или надевать на себя шапку, шубу, пуховик и прочие перчатки с валенками. Хотелось бы чуть-чуть побольше дождя, особенно летом, ну, или хотя бы зимой :-)

понедельник, 20 июля 2015 г.

Первый опыт с оружием

Оружие в США - тема достаточно интересная. С одной стороны, для большинства Американцев оружие - это не нечто сверхъестественное, а вполне обычная вещь, как, например, автомобиль. А с другой стороны, так как в Америке довольно много эмигрантов, приехавших из стран, где даже идея приобретения оружия является чем-то запредельным, плюс либерализация части населения, приводит к тому, что лагерь разделился на две категории: тех, кто за свободную продажу оружия и тех, кто против.

Мое отношение к оружию менялось с моими политическими пристрастиями. Помните знамению фразу - "If you're not a liberal when you're 25, you have no heart. If you're not a conservative by the time you're 35, you have no brain." / Если вы не были Либералом в 25 лет, то у вас не было сердца. Если вы не консерватор в 35 - у вас нет мозгов Вот примерно так и менялись мои политические пристрастия. От либеральных в юношестве и до консервативных в свои 33 Абсолютно так же менялось мое отношение к оружию и его покупке. Если живя в России и подумать об этом было нельзя, то приехав в США я начал изучать этот вопрос - какие виды бывают, что нужно для покупки, для ношения и вообще, нужно ли мне ношение оружие. При этом, общаясь на эту тему с разными людьми: с американцами и эмигрантами из других стран я заметил четкую тенденцию. Свежие эмигранты, в большинстве своем, в вопросе оружия подходят очень категорично и либерально - все оружие нужно запретить и оружие - это прерогатива полиции и регулярной армии. "Именно из-за свободной продажи оружия в США столько random shooters и вообще, ты что, гангстер чтоли?"

При этом Американцы, опять же в большинстве своем, говорят о том, что это их право, данное им Конституцией и второй поправкой. А так же о своем праве на защиту. И самое что интересное, для большинства из них, оружие - это настолько обыденное и повседневное явление, как автомобиль, одежда и так далее. Но гораздо важнее совершенно другое. Гораздо важнее, что люди говорят о том, что если ты приобрел пистолет, винтовку, ружье - ты обязан уметь этим пользоваться и пользоваться хорошо. Не достаточно просто купить пистолет и уметь его заряжать, и нажимать на спусковой крючок. Нужно уметь грамотно применять оружие.

Для себя я решил, что оружие - это все же больше хорошо, чем плохо. И сейчас я в стадии выбора пистолета для дома. Да-да-да, представляете, тут у нас есть пистолеты для дома, для тира, для скрытого ношения, для автомобиля, ну и наверняка, есть еще для похода в театр. Я не уточнял. Револьверы отпали сразу. Не люблю я их, от слова совсем. Поэтому остались либо пистолеты серии single trigger action и double trigger action, а если говорить о моделях, то это Glock 17 или Sig Sauer P226 соответственно.

Из Glock я стрелял на выходных. Свои чувства описать сложно, так как это была первая в жизни стрельба и я не знал чего ожидать и вообще.... Поэтому будет еще несколько выездов на стрельбище, с попытками стрельбы из пистолетов разных марок. И потом уже буду делать выбор.

Интересно ваше мнение по поводу оружия. Скажу сразу, что вступать в спор или демагогию я не буду, просто интересна ваша позиция, а так же вопрос к тем, у кого есть пистолет - как вы к этому пришли и какой пистолет выбрали?!

среда, 18 марта 2015 г.

Возврат покупок.

Я не люблю ходить по магазинам. Ну так уж вышло, что поход в магазин вызывает у меня не очень положительные эмоции. Особенно, если нужно покупать чуть больше, чем еду. Обычно, мой поход за одеждой выглядит следующим образом: 

Я забегаю в магазин, и минут через 10-15 выхожу с 4-5 покупками. Которые в последствии могут быть совсем не тем, что я хотел купить, но купил я их только потому, что уже зашел в магазин и нужно было что-то купить. Зря заходил чтоли?

И приходится вещи возвращать. Сказать, что в России это было проблемой - соврать. Проблемой это не было, но поехать в магазин (не забыв при этом взять паспорт, чек и еще анализ мочи не старше 10 дней), написать заявление, объяснить, что тебе это не подошло, а многие товары просто не принимают назад по закону, и так далее, и тому подобное. Вернуть можно, но не просто.

Первое время мой Российский опыт меня не отпускал и я так же не любил ходить тут в магазины, но спустя время освоился, начал ходить, сначала выбирал долго и мучительно и за те же 10-15 минут покупал не 4 вещи, а одну. Но такую, что возвращать точно не нужно. А потом.... А потом лень матушка меня одолела и стал так же забегать, брать 4-5 вещей и убегать, в надежде, что верну как-нибудь.

Помню свою первую попытку вернуть неподошедшую мне вещь. Стою я перед кассиром и испытываю такое чувство... Стыдно мне в общем, что я отвлекаю продавца и вот сдаю вещь, только потому, что она мне не понравилась. Не потому, что там брак или размер не подошел, а не понравилась вещь мне. Стою я и про себя проговариваю фразу, которую я скажу продавцу, тренируюсь... Так вот это сука, я другого слова не могу найти, даже не спросила меня почему я хочу вернуть вещь. Я стоял, тренировал фразу, проговаривал ее про себя, испытывая неловкость от момента и от того, что я вообще решил сдать вещь не по причине ее брака, а просто - бзик у меня случился. А она даже не спросила... Просто взяла вещь, спросила чек, пока я его искал, сказала - "Не волнуйтесь, давайте карту с которой оплачивали, мы по базе найдем и вернем списание!" Челюсть упала на пол.

И это все? Ни заявлений? Ни копии паспорта и доказательства вида на жительства? Даже чек не обязателен? Просто верните вещь, а мы вам деньги? Да они совсем оборзели чтоли? 

А потом просто стало понятно, что риски за возврат вещи уже учтены в стоимости вещи. И магазину проще вернуть мне деньги, чем потерять довольного клиента. И клиенты этим пользуются. В прошлом году у нас случилось похолодание. Ну как похолодание... -1 ночью было, люди начали массово закупаться электрообогревателями, так как центральное отопление в разы дороже. Прошла неделя, холода закончились и, как самые сообразительные уже могли догадаться, в магазинах была очередь по возврату электрообогревателей, которые не подошли клиенту. Не удовлетворили их чувства прекрасного.

К чему я это все? Да просто так. Отправляю 2 коробки с заказом обратно в Amazon и  думаю, смог бы я вот так, просто отправив товар по почте, получить возврат в России.

четверг, 6 ноября 2014 г.

Кредитная история и Credit Score


Update 2016
Когда мы приехали в США, каждый нам говорил о том, что Credit Score - это святая корова, которую все боготворят и без которой нельзя прожить в современной Америке. Но спустя 2 года после приезда мы поняли, что это ложь. И в современной Америке можно прожить без Credit Score и кредитной истории.

Спустя два года после приезда к нам, наконец-то, пришло понимание того, что Credit Score - это всего лишь показатель того, как вы работаете с долгом. И люди берут в долг (открывают кредитные карты, машины в кредит и так далее) только для того, чтобы у них начал расти Credit Score.  А зачем? Чтобы можно было брать в долг больше. А для чего? Чтобы Credit Score стал больше.

Я сознательно не удаляю этот пост, чтобы каждый смог прочитать и сделать свои выводы. Но приведу ссылки на другие записи, которые возможно, помогут вам больше
- Это страшное слово бюджет
- В Новый Год без долгов
- Поговорим о пенсии (часть 1)
- Поговорим о пенсии (часть 2)

В этой записи я расскажу о том, что такое кредитная история и Credit Score, почему она важна и как построить эту самую кредитную историю.

Итак, если кратко, то кредитная история - это история вашей финансовой благонадежности, а credit score - это показатель этой самой надежности. Эти два понятия разные, но так как они постоянно идут вместе, то в большинстве случаев имеют в виду оба показателя сразу.


Кредитная история/Credit History - это история всех ваших кредитных операций за последние 7 лет. Все, почти  все операции связанные с кредитами, платежами, просрочками, банкротством и так далее, хранятся в истории 7 лет. Единственное исключение - это запросы к кредитной истории хранятся 2 года, а потом перестают отображаться в истории.

Credit Score - показатель вашей финансовой надежности. Этот показатель измеряется в цифрах.

850 - максимально возможный показатель 
750 и выше - отличный показатель
от 650 до 750 - нормальный показатель
меньше 650 - не очень
меньше 580 - вы ужасный плательщик

В Америке существуют три кредитных бюро: TransUnion, Equifax, Experian - у каждого бюро свой алгоритм подсчета, но все они используют определенные показатели для подсчета вашего credit score. 

На этот показатель влияют много факторов, некоторые из них имеют большое влияние, некоторые маленькое. 

1. Качество платежей - большое влияние
Естественно, что кредитор смотрит на то, как вы платите по кредиту. Если у вас просрочки, если есть, то сколько и на какие сроки были эти просрочки. Поэтому, если хотите чтобы ваш credit score увеличивался - погашайте кредиты вовремя и в полном объеме.

2. Потребление кредита - большое влияние
Первое время этот показатель вызывал у меня непонимание. Что такое потребление кредита и как его правильно рассчитать? Итак, разберем на примере. У вас есть кредитная карта с лимитом $1000 - в течении отчетного периода (с даты выхода последнего statement и до выходного нового) вы можете тратить эти деньги как угодно, хоть вычищать карту подчистую, НО, когда выходит statement долг на этой карте не должен быть больше %10 (в нашем случае - $100) - это и есть percentage utilization 

Идеальным считается 7% 

среда, 28 мая 2014 г.

Мат и м*т

Мат — неотъемлемая чать любого языка и не только русского. К сожалению, или к счастью, нет на свете людей, которые бы не использовали мат в своей речи. Хотим мы этого, или нет, но мат, как я уже написал выше, — неотъемлемая часть любого языка.

Кто-то на мате разговаривает, кто-то использует мат в качестве усилителя эффекта, а кто-то, как степень крайнего возмущения/радости/и так далее. Одни умеют вставить мат в речь так, что он очень органично смотрится и не вызывает отвращения, другие же и без мата говорят так, что хочется никогда их больше не слышать.

К мату я отношусь спокойно, мои уши не вянут от того, что кто-то его использует и язык у меня не отсыхает, когда я сам вставляю крепкое словечко в свою речь (естественно, что речь идет о ситуациях, когда мат уместен) Единственное, чего я не могу понять, так это использования * в матерных словах.

К примеру, молодая, трогательная девушка так и хочет написать «Хуй», но вместо это пишет «Х*й» . Вроде бы и матернулась, но, с другой стороны, и нет. Ах какая хорошая девочка.

Если вы стесняетесь использовать мат, то не используйте его, а уж если решили вставить крепкое словечко, то вставляйте как есть. Не пытайтесь казаться кисейной барышней, падающей в обморок от слова «хуй»

Всем чмоке.

четверг, 17 апреля 2014 г.

Живите настоящим, но с оглядкой на будущее

We loose our health to save money
Then loose our money to save our health
With our thoughts on the future we forget the present
And so we do not live - not for the present nor for the future
And while we live as if we will never die...
We die as if we have never lived.
Confucius (551-479 BC) About human

Мне 31 год. Всю свою сознательную жизнь я жил по одному сценарию — «вот когда станет легче/проще/лучше, тогда можно будет себе позволить что-то...»

Так вот, мне 31 год и я вам со всей серьезностью заявляю — «НЕ БУДЕТ» Не ждите того, что когда-то в мифическом будущем вам будет легче, проще, лучше и тогда вы сможете позволить себе те радости жизни, в которых так ограничиваете себя сейчас — «НЕ БУДЕТ»

Никакого лучшего мифического будущего нет. Это все миф, который был вложен нам в голову нашими родителями, которым вложили в голову их родители и так далее. Лучше будет только здесь и сейчас! ЗДЕСЬ И СЕЙЧАС. И никто, кроме вас самих не может сделать так, чтобы здесь и сейчас настало.

Живите настоящим, но с оглядкой на будущее. Живите настоящим.

Это, казалось бы, очень простая мысль, но мне для ее осознания и понимая пришлось прожить 31 год.

четверг, 16 января 2014 г.

First time donor

Сегодня я впервые в жизни стал донором крови. В здании, где находится компания, в которой я работаю, на прошлой неделе развесли объявления, что 16 Января с 10 утра любой желающий может сдать кровь и ниже адреса, пароли явки, где можно почитать информацию и записаться на прием онлайн.

Мне было интересно, как все будет проходит, тем более, что я всегда хотел сдать кровь, когда еще жил в России, но правила сдачи крови в России — просто ужасны и я не мог этого сделать. Я был прописан в г. Сочи, а жил в Москве и для того, чтобы сдать кровь в Москве мне нужно было или получить Московскую регистрацию (регистрация в Московской Области не помогала), либо поехать в Сочи и сдать кровь там. Я даже понимаю, что весь этот бред связан с тем, что нет единой базы по донорам, но от этого это становится бредом еще сильнее.

Итак, сегодня, прийдя на работу я обнаружил вот такой вот передвижной пункт сдачи крови возле нашего офисного здания